SlotMonster og skat: regler for gevinster i Danmark
 Available in US
Gevinster hos dansklicenserede onlineudbydere er skattefrie for spilleren. For udenlandske udbydere kræver SKAT en konkret EU/EØS-, licens- og tilsynsvurdering. For SlotMonster kan resultatet ikke afgøres sikkert, fordi operatør og aktiv udenlandsk licens ikke er entydigt dokumenteret.
Indholdsfortegnelse
- Skal danske spillere betale skat af SlotMonster-gevinster?
- SKATs fire betingelser for udenlandske online spil
- Hvorfor den danske licensregel ikke løser SlotMonster-forholdet
- Hvorfor SlotMonster ikke kan placeres sikkert i EU/EØS-testen
- Hvilke dokumenter bør du have, før du drager en konklusion?
- Hvad betyder nettogevinst, hvis gevinsten er skattepligtig?
- Tre fejl, der gør en skattevurdering svagere
- Et praktisk eksempel på den rigtige rækkefølge
- Det du skal dokumentere før skat på SlotMonster kan afgøres
- Officiel skattekilde
Skal danske spillere betale skat af SlotMonster-gevinster?
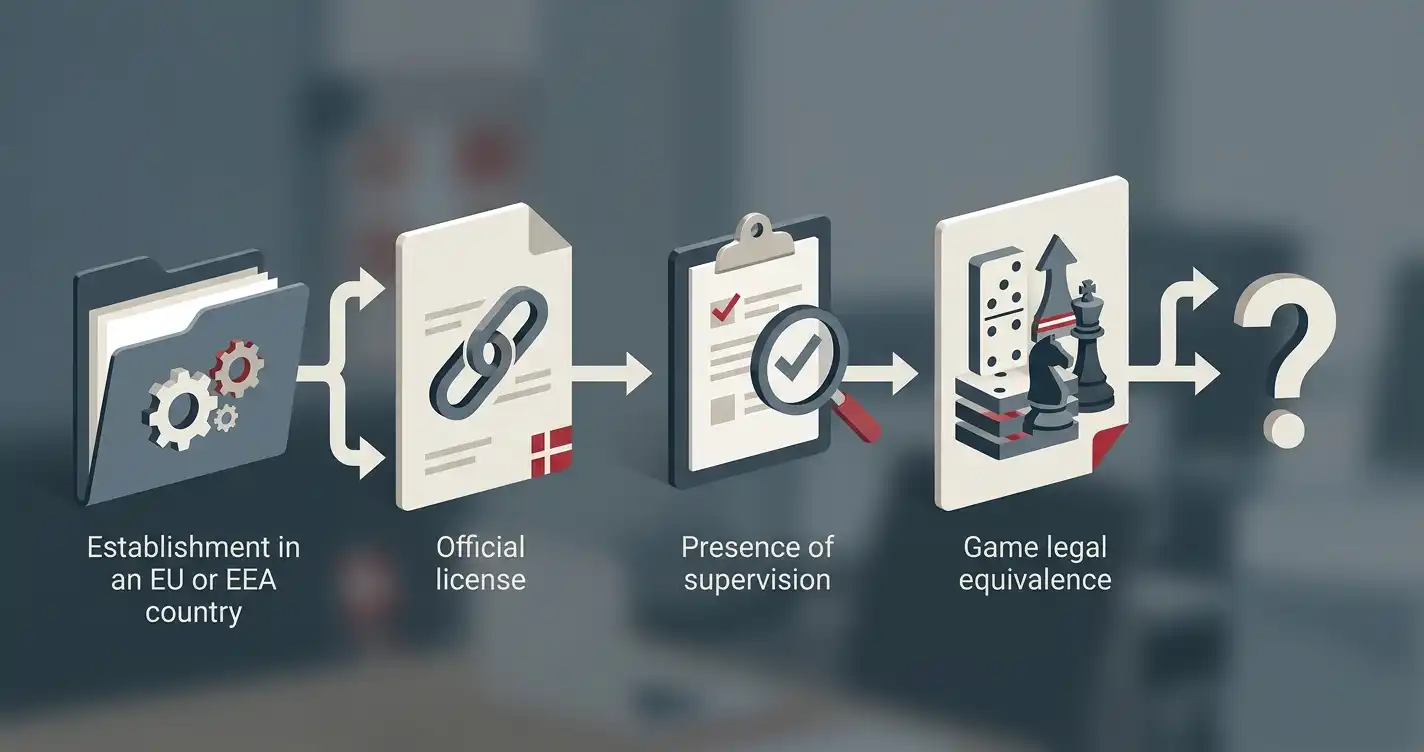
Det kan ikke afgøres sikkert ud fra de oplysninger, der aktuelt kan verificeres om SlotMonster. Den danske hovedregel er enkel, når en onlineudbyder har dansk tilladelse: gevinsten er skattefri for spilleren, fordi udbyderen betaler spilleafgift. For en udenlandsk onlineudbyder uden dansk tilladelse er vurderingen en anden. SKAT opstiller fire betingelser, som alle skal være opfyldt, før gevinsten kan være skattefri: udbyderen skal høre hjemme i et EU- eller EØS-land, have licens til at udbyde spil, være godkendt og kontrolleret af en offentlig myndighed, og det tilsvarende spil skal lovligt kunne udbydes i Danmark. Den samlede SlotMonster guide giver overblik over de øvrige emner.
For SlotMonster er der ikke verificeret en dansk licens, og offentlige kilder er samtidig uenige om både nuværende operatør og en eventuel aktiv udenlandsk licens. Derfor ville det være forkert at konkludere, at alle gevinster er skattefrie. Det ville være lige så forkert at konkludere, at alle gevinster altid er skattepligtige. Det afgørende er den konkrete operatørs juridiske hjemsted, licens og myndighedstilsyn på tidspunktet for spillet.
Skatten kan ikke afgøres uden operatørdata
SKATs regel kan beskrives præcist. SlotMonsters konkrete skattemæssige resultat kan ikke fastslås, før operatøridentitet, hjemsted og aktiv licens er dokumenteret konsistent.
SKATs fire betingelser for udenlandske online spil
SKAT skelner mellem danske licensudbydere og udenlandske onlineudbydere. Når en udbyder ikke har dansk tilladelse, er skattefrihed ikke noget, man bør antage ud fra casinoets navn, sprog eller betalingsmuligheder. Vurderingen følger de betingelser, som Skattestyrelsen offentliggør for udenlandske online spil.
Hvis betingelserne ikke er opfyldt, beskriver SKAT gevinsten som skattepligtig personlig indkomst. SKATs aktuelle vejledning kan læses direkte på skat.dk om gevinster, præmier og dusører. Den myndighedskilde bør have forrang frem for casinoanmeldelser, fordi skatteregler er et område, hvor præcis og aktuel primær dokumentation er vigtig.
Hvorfor den danske licensregel ikke løser SlotMonster-forholdet
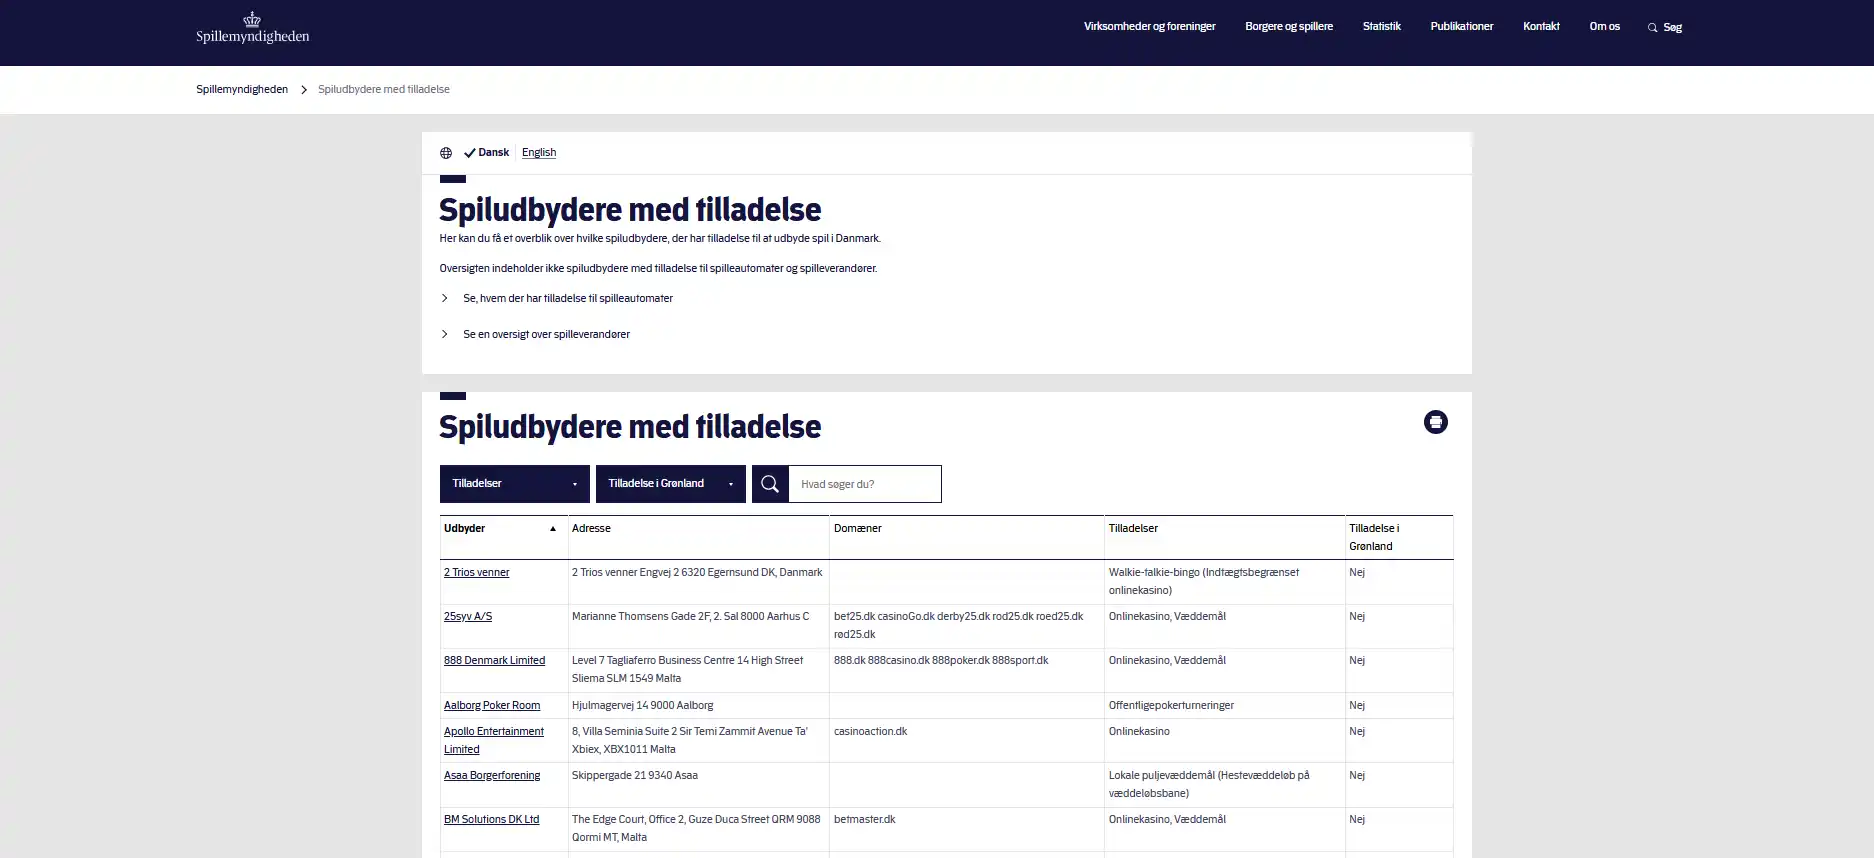
En gevinst hos en onlineudbyder med dansk tilladelse er ifølge SKAT skattefri for spilleren. SlotMonster fremgår ikke som verificeret tilladelsesindehaver i Spillemyndighedens danske register. Det betyder, at den enkle danske licensregel ikke kan bruges som grundlag for at kalde SlotMonster-gevinster skattefrie.
Men fraværet af en verificeret dansk licens er ikke i sig selv det samme som en automatisk skattepligt for enhver udenlandsk gevinst. SKAT har netop en særskilt regel for udenlandske onlineudbydere. Derfor skal man fortsætte til de fire kriterier ovenfor og undersøge, hvilket selskab der faktisk driver tjenesten, hvor det er etableret, hvilken licens det har, og hvilket offentligt tilsyn der gælder.
Det er også vigtigt at holde skat og markedsregulering adskilt. Spillemyndighedens regler om, hvem der må rette spil og markedsføring mod Danmark, besvarer ikke automatisk den enkelte spillers skatteforhold. De to spørgsmål kan være relaterede, men de er ikke identiske. Se den separate gennemgang af SlotMonster licens i Danmark for registerstatus og den danske licensramme.
Hvorfor SlotMonster ikke kan placeres sikkert i EU/EØS-testen
Den største konkrete usikkerhed er identiteten bag casinoet. Tredjepartskilder peger på forskellige selskabsnavne som mulig operatør eller ejer. Samtidig er der uenighed om en eventuel udenlandsk licensjurisdiktion. Når både selskabsidentitet og licensgrundlag er konfliktende, kan man ikke med sikkerhed afgøre, om udbyderen har hjemsted i EU/EØS, eller om den licens, der eventuelt omtales, opfylder SKATs krav.
Det er ikke en teknisk detalje. EU/EØS-hjemsted er det første kriterium i SKATs model for udenlandske online spil. Hvis man vælger et selskabsnavn fra en tilfældig tredjepartskilde og bygger resten af konklusionen ovenpå, kan hele skattevurderingen blive forkert. Det samme gælder, hvis en gammel licenshenvisning behandles som dokumentation for en aktiv licens i dag.
Et bestemt operatørselskab og et aktivt offshore-licensnummer kan derfor ikke fastslås som aktuelle fakta. På SlotMonster anmeldelsen kan du se, hvordan de dokumenterede produktfakta holdes adskilt fra de konfliktende virksomhedsoplysninger.
Hvilke dokumenter bør du have, før du drager en konklusion?
Hvis skattebehandlingen af en konkret gevinst har økonomisk betydning, er det mere nyttigt at samle dokumentation end at stole på en kort casinooversigt. Start med den juridiske operatør, som fremgår af de gældende vilkår på det tidspunkt, hvor du spillede. Gem gerne en kopi eller et skærmbillede, hvis oplysningerne kan ændre sig senere.
Dernæst bør du kunne forbinde operatøren med en aktiv licens og den myndighed, der fører tilsyn. Et logo i sidefoden er ikke nødvendigvis nok. Det stærkeste grundlag er en officiel registerpost eller en licensside, der entydigt viser selskabsnavn, status og relevant domæne. Endelig skal du kunne dokumentere, hvor selskabet hører hjemme juridisk, fordi netop EU/EØS-hjemstedet er centralt i SKATs regel.
Dokumentation om udbyderen
- Juridisk operatørnavn
- Registreret hjemsted
- Aktiv spillicens
- Officiel tilsynsmyndighed
- Domæne knyttet til licensen
Dokumentation om gevinsten
- Dato for spil og gevinst
- Indsatser og udbetalinger
- Kontoudtog eller transaktionshistorik
- Relevante vilkår fra perioden
- Eventuel korrespondance med udbyderen
Hvad betyder nettogevinst, hvis gevinsten er skattepligtig?
SKATs vejledning forklarer, at når en gevinst ikke er skattefri, er det nettogevinsten, der skal oplyses. Myndighedens eksempel viser princippet som gevinst minus den indsats, der knytter sig til gevinsten. Den konkrete beregning og indberetning bør følge den aktuelle vejledning, især hvis der er mange transaktioner eller flere spilkonti.
Det er derfor nyttigt at gemme en transaktionshistorik i stedet for kun at notere en enkelt udbetaling. En udbetaling fortæller ikke altid alene, hvor stor nettogevinsten er, fordi tidligere indbetalinger og indsatser kan være relevante. Den personlige skattepligt afhænger af den konkrete situation og bør vurderes efter Skattestyrelsens gældende vejledning.
Tre fejl, der gør en skattevurdering svagere
Den første fejl er at sætte lighedstegn mellem “ingen dansk licens” og “altid skattepligtig”. Det overser SKATs særregel for udenlandske onlineudbydere. Den anden fejl er det modsatte: at antage skattefrihed, bare fordi casinoet omtales som licenseret et sted på nettet. En licens skal kunne kobles til den rigtige operatør og til offentligt tilsyn, og hjemstedet skal passe ind i EU/EØS-kravet.
Den tredje fejl er at bruge en markedsføringsside som endeligt bevis for et juridisk forhold. Bonusbeløb, spiludvalg og mobilfunktioner kan ofte dokumenteres fornuftigt med flere uafhængige kilder. Skat er anderledes, fordi myndighedens kriterier og operatørens juridiske identitet er afgørende. Derfor er kildekravet højere her.
Et praktisk eksempel på den rigtige rækkefølge
Forestil dig, at du har en udbetalt gevinst fra SlotMonster og vil forstå den danske skattebehandling. Første skridt er ikke at lede efter en artikel, der kalder casinoet skattefrit eller skattepligtigt. Første skridt er at identificere den juridiske udbyder i de vilkår, der gjaldt på spilletidspunktet. Uden det navn kan du ikke sikkert fastslå hjemsted eller forbinde kontoen med en licens.
Den samme rækkefølge kan bruges, når dokumentationen er ufuldstændig. Først identificeres den juridiske operatør og dens hjemsted. Derefter kontrolleres en aktiv licens og det offentlige tilsyn, og til sidst vurderes de kriterier, som SKAT opstiller for udenlandske spil. Hvis et af disse led ikke kan dokumenteres sikkert for SlotMonster, kan konklusionen om skattefrihed heller ikke fastslås sikkert. Det er derfor bedre at bevare dokumentationen for den konkrete gevinst og få de manglende operatøroplysninger afklaret end at udlede skattebehandlingen alene fra, at webstedet kan åbnes fra Danmark.
Næste skridt er at kontrollere hjemstedet mod SKATs EU/EØS-krav. Derefter skal den aktive spillicens og den offentlige tilsynsmyndighed dokumenteres. Først når disse oplysninger hænger sammen, giver det mening at vurdere den sidste betingelse om, hvorvidt den tilsvarende spiltype lovligt kan udbydes i Danmark. Hvis ét led mangler, er konklusionen ikke dokumenteret endnu.
Den rækkefølge er nyttig, fordi den forhindrer, at et enkelt element får for stor betydning. Et casinonavn, en bonus i euro eller en tredjepartsomtale af en licens kan ikke alene afgøre skatten. Den juridiske kæde skal passe sammen fra operatør til hjemsted, licens og tilsyn. Ved større gevinster eller komplicerede forløb bør den konkrete indberetning afklares med Skattestyrelsen eller en relevant rådgiver på baggrund af den dokumentation, du har samlet.
Det du skal dokumentere før skat på SlotMonster kan afgøres
Før en dansk spiller kan drage en sikker skattemæssig konklusion om SlotMonster, skal mindst tre brandoplysninger falde på plads: det aktuelle juridiske operatørnavn, operatørens hjemsted og en aktiv licens med offentligt tilsyn. Derefter kan de holdes op mod SKATs fire kriterier for udenlandske online spil. Indtil den dokumentation er entydig, er det mest præcise svar, at SlotMonster-gevinster ikke bør betegnes generelt som hverken skattefrie eller altid skattepligtige.
Officiel skattekilde
Skattevurderingen afhænger af myndighedens kriterier og dokumentation om den faktiske operatør.
Skabt af redaktionen på ”Slotmonster Casino”.